Sinistre dans un logement neuf : sécuriser les lieux sans effacer les preuves
Une fuite apparaît dans un appartement récemment livré, alors que plusieurs défauts attendent encore leur réparation. Le propriétaire doit gérer deux dossiers qui se croisent sans se confondre : les réserves de construction déjà signalées et les dégradations provoquées par le nouvel événement. Une peinture imparfaite inscrite au procès-verbal ne devient pas automatiquement un dommage assuré parce qu’une canalisation fuit quelques semaines plus tard.
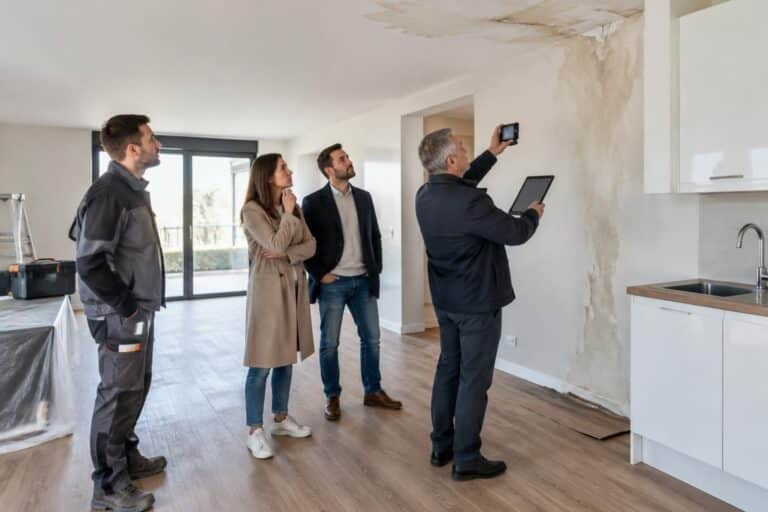
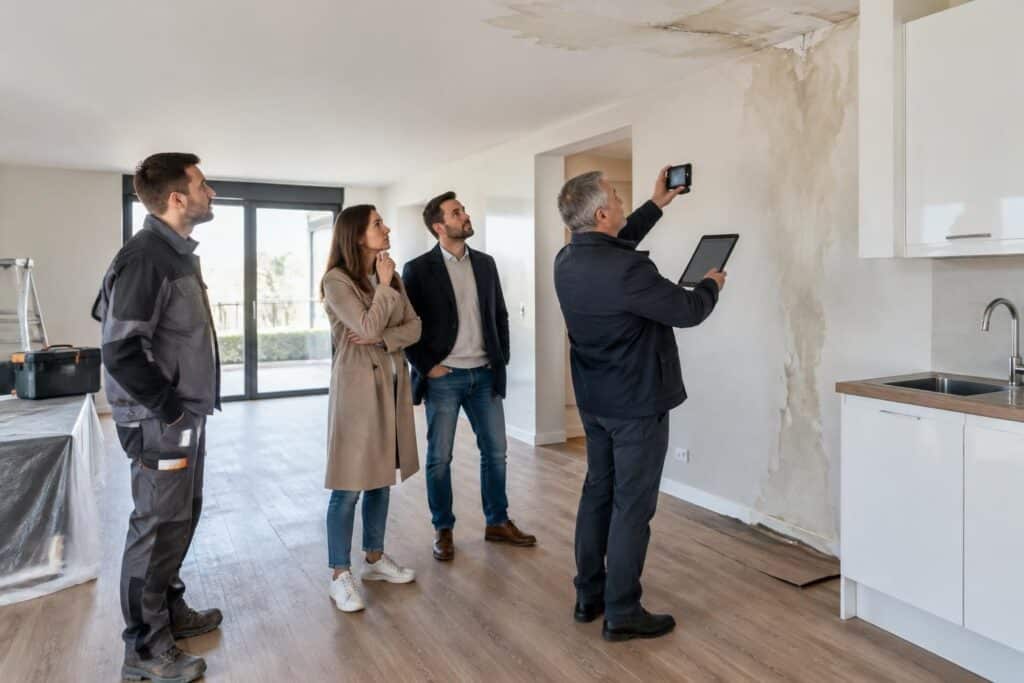
Prenons le cas de Camille, propriétaire d’un appartement neuf. Lors de la remise des clés, elle a signalé une plinthe décollée et une trace d’humidité près d’une baie vitrée ; dix jours après son installation, une fuite sous l’évier détériore le parquet et mouille plusieurs cartons. Pour protéger ses droits, elle doit distinguer ces désordres, sans attendre que le promoteur détermine lui-même quel intervenant prendra chaque poste en charge.
Mesures conservatoires : protéger les occupants avant les démarches
La première décision concerne la sécurité, pas le formulaire d’assurance. En présence de fumée, d’un plafond déformé ou d’eau à proximité d’une installation électrique, quittez la zone dangereuse et sollicitez les secours ou un professionnel compétent ; ne manipulez pas un tableau électrique si son accès présente un risque.
Lorsque les conditions le permettent, fermez l’arrivée d’eau, éloignez les meubles encore intacts et protégez provisoirement les ouvertures exposées. Un bâchage, un pompage ou une intervention de plomberie destinée à stopper une fuite peut être nécessaire sans attendre une expertise : l’urgence justifie une protection proportionnée, pas une rénovation anticipée.
Camille peut ainsi faire interrompre l’écoulement et déplacer ses cartons. En revanche, commander immédiatement le remplacement de tout le parquet compliquerait l’examen des surfaces touchées, de l’origine de l’humidité et du coût réellement nécessaire à la remise en état.
Photographier les dommages avant levée des réserves
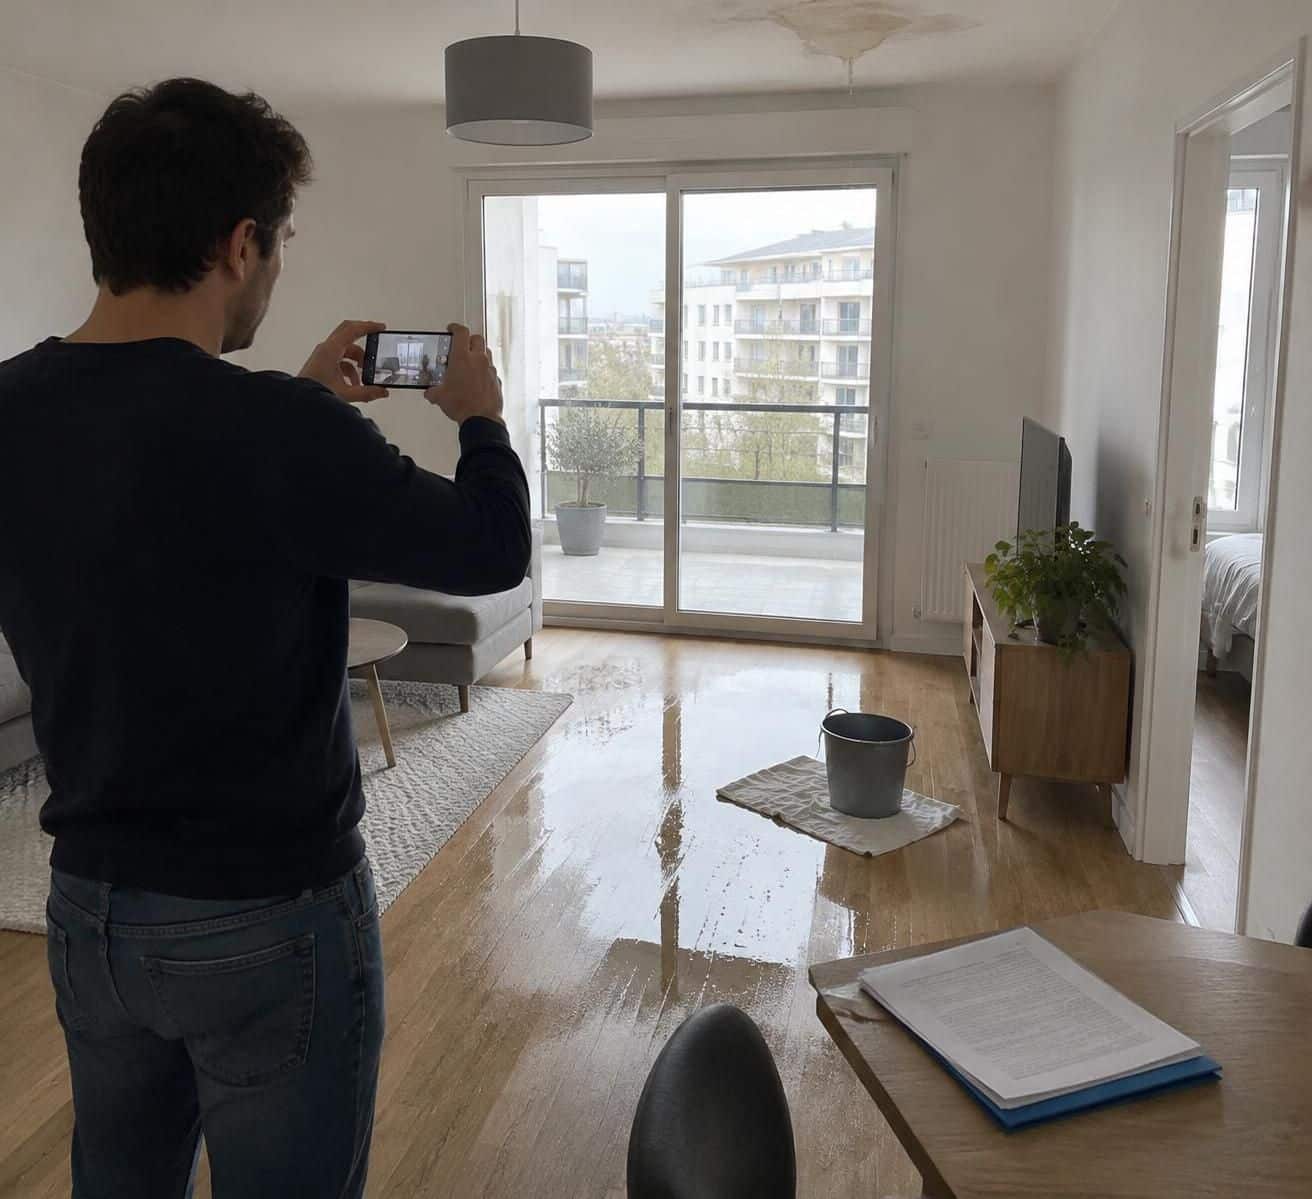
Les photographies doivent permettre de comprendre les lieux. Commencez par une vue générale de chaque pièce, poursuivez avec les zones atteintes, puis documentez les détails : raccord, auréole, lame soulevée, équipement mouillé ou référence d’un appareil endommagé.
Conservez les fichiers originaux et notez la date de découverte, les circonstances observées et les premières interventions. Une chronologie factuelle est plus utile qu’une accusation prématurée : écrivez « écoulement constaté sous le meuble à 7 heures » plutôt que « installation forcément défectueuse ».
- État antérieur : procès-verbaux, photographies de livraison, liste des défauts et échanges avec le vendeur.
- État après l’événement : images générales, détails techniques et inventaire des biens atteints.
- Actions urgentes : rapport du plombier, facture de dépannage et justificatifs des protections installées.
- Traçabilité : dates des appels, messages adressés aux intervenants et réponses reçues.
Un objet dangereux ou insalubre ne doit pas être conservé au détriment de la santé des occupants. Avant son évacuation, photographiez-le soigneusement, relevez sa marque et sa référence, puis demandez les consignes de l’assureur lorsque la situation le permet.
La prise en charge des mesures conservatoires dépend des garanties, des limites contractuelles et de leur justification. Il n’existe pas de remboursement universel de toute dépense engagée dans l’urgence ; une facture détaillant la nécessité du geste sera donc plus convaincante qu’un simple montant global.
Le bon réflexe consiste à rendre les lieux sûrs tout en conservant une lecture claire de ce qui s’est produit. Cette séparation matérielle prépare aussi la distinction juridique entre les différents acteurs du chantier.
Réception des travaux et levée des réserves : identifier les responsabilités
Dans un logement neuf, plusieurs dates structurent les recours. La réception des travaux correspond à l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans défauts mentionnés ; elle constitue notamment le point de départ des garanties légales des constructeurs.
La livraison correspond, quant à elle, à la remise du bien à l’acquéreur. En vente en l’état futur d’achèvement, ces deux événements sont distincts : le promoteur réceptionne les prestations des entreprises, puis livre l’appartement à l’acheteur. Cette différence explique pourquoi la date figurant sur le document remis avec les clés ne suffit pas toujours à calculer les délais applicables.
Garantie de parfait achèvement : traiter les désordres signalés
La garantie de parfait achèvement, prévue par l’article 1792-6 du Code civil, impose à l’entrepreneur de réparer les désordres signalés à la réception ou notifiés par écrit durant l’année qui suit. Elle ne couvre pas les effets de l’usure normale ou de l’usage ; son débiteur est l’entreprise concernée, ce qui impose une coordination adaptée lorsque l’acquéreur traite principalement avec un promoteur.
Camille demande donc au vendeur la date de réception du lot concerné, les coordonnées des intervenants et les références des assurances utiles. Elle vérifie également comment son signalement sera transmis à l’entreprise responsable, plutôt que de supposer qu’un appel au service après-vente interrompt ou préserve tous ses délais.
Les défauts apparents à la livraison en VEFA relèvent aussi de règles spécifiques, notamment celles des articles 1642-1 et 1648 du Code civil. Il faut les signaler rapidement par écrit et surveiller les délais propres aux actions correspondantes : une discussion amiable qui se prolonge ne protège pas automatiquement contre une prescription ou une forclusion.
| Situation constatée | Interlocuteur à mobiliser | Point de vigilance |
|---|---|---|
| Défaut mentionné lors de la livraison | Vendeur ou promoteur | Conserver le procès-verbal et suivre les reprises promises. |
| Désordre relevant du parfait achèvement | Entreprise concernée, avec coordination du maître d’ouvrage | Identifier la réception et notifier précisément le problème. |
| Biens personnels mouillés après une fuite | Assureur habitation | Vérifier les garanties, franchises et justificatifs de valeur. |
| Atteinte grave à l’ouvrage | Assureur dommages-ouvrage et acteurs responsables | Examiner la gravité et les conditions de mobilisation. |
La responsabilité du constructeur ne se déduit pas du seul dommage
Un parquet gondolé prouve une dégradation, mais ne désigne pas à lui seul son auteur. L’origine peut se situer dans un raccord mal exécuté, un équipement installé après livraison, une canalisation commune ou un incident sans lien avec les travaux initiaux.
La responsabilité du constructeur doit donc être examinée à partir des constatations techniques et du régime applicable. Dans certains cas, des présomptions légales facilitent le recours ; dans d’autres, la discussion portera sur une faute, une inexécution ou le lien entre l’intervention et le préjudice.
Si la trace près de la baie vitrée s’étend, Camille ne doit pas l’englober sans distinction dans la fuite sous l’évier. Deux origines différentes peuvent nécessiter deux recherches, deux réparations et des échanges avec des interlocuteurs distincts.
Lorsqu’une entreprise intervient, faites préciser par écrit le défaut traité, la méthode employée et les contrôles prévus. Une reprise esthétique ne démontre pas nécessairement la disparition de sa cause, notamment en présence d’une infiltration intermittente.
Avant de chercher qui paiera, il faut identifier l’événement, le défaut initial et les obligations propres à chaque intervenant. Cette cartographie permet ensuite d’adresser les déclarations aux bons contrats.
Assurance habitation et dommages-ouvrage : déclarer au bon assureur
La recherche « assurance sinistre logement neuf » renvoie souvent à deux mécanismes différents. L’assurance habitation protège selon les garanties souscrites contre certains événements et leurs conséquences, tandis que l’assurance dommages-ouvrage préfinance, sous ses conditions légales, des réparations relevant de dommages de nature décennale.
Aucun de ces contrats ne constitue un service général de correction des malfaçons. Une porte mal ajustée, une rayure ou une finition irrégulière ne devient pas indemnisable au titre d’un dégât des eaux simplement parce que l’habitation est récente.
Déclaration de sinistre : respecter les délais sans attendre le promoteur
Adressez rapidement votre déclaration de sinistre à l’assureur habitation, même si l’origine exacte reste à confirmer. Pour les événements courants, le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés ; pour le vol, le minimum légal est de deux jours ouvrés.
Le régime des catastrophes naturelles prévoit une déclaration au plus tard trente jours après la publication de l’arrêté de reconnaissance au Journal officiel. N’attendez toutefois pas cet arrêté pour informer votre compagnie et prendre les dispositions urgentes nécessaires.
Un retard ne conduit pas automatiquement à perdre toute indemnisation. Lorsqu’une déchéance est contractuellement prévue, l’assureur doit notamment établir que ce retard lui a causé un préjudice ; mieux vaut néanmoins éviter ce débat en ouvrant le dossier dès que possible.
Indiquez votre numéro de contrat, l’adresse, la date de découverte, les pièces concernées, l’origine supposée et les actions déjà entreprises. Ajoutez une première estimation des pertes, clairement présentée comme provisoire, puis complétez-la avec les justificatifs disponibles.
Camille déclare ainsi les dégâts sans attendre le diagnostic définitif du plombier. Elle informe parallèlement le promoteur et, si une canalisation commune peut être concernée, le syndic ; cette démarche coordonnée évite qu’une recherche de responsabilité retarde la protection du bien.
Assurance dommages-ouvrage : un recours encadré avant la réparation des réserves
Un dommage de nature décennale compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Une infiltration importante et persistante peut atteindre ce seuil selon ses conséquences, contrairement à une simple imperfection visuelle ; la qualification exige une appréciation technique et juridique du cas concret.
Cette couverture prend normalement effet après l’expiration du délai de parfait achèvement. Elle peut cependant intervenir pendant cette période lorsque, après une mise en demeure restée infructueuse, l’entrepreneur n’a pas exécuté ses obligations ; avant réception, une autre hypothèse légale suppose notamment la résiliation du marché pour inexécution après mise en demeure infructueuse.
L’existence de réserves ne suffit donc ni à déclencher cette assurance ni à l’écarter systématiquement. Il faut examiner la gravité du problème, sa chronologie et les formalités accomplies, en joignant les procès-verbaux et les courriers utiles.
Les délais de réponse de ce dispositif sont encadrés : en principe, l’assureur dispose de soixante jours à compter de la réception d’une déclaration complète pour notifier sa position sur la garantie. Lorsqu’il l’accepte, une offre doit normalement intervenir dans les quatre-vingt-dix jours, sous réserve des mécanismes légaux de prolongation.
Au moment d’examiner vos contrats, vous pouvez aussi consulter les repères permettant de vérifier la solidité financière de votre assureur. Cette vérification complète la lecture des garanties, mais ne remplace jamais l’analyse des exclusions, des plafonds et du service chargé de gérer le dossier.
Déclarer sur plusieurs fondements pertinents protège les démarches ; cela n’autorise pas à être indemnisé deux fois pour le même préjudice.
Expertise et indemnisation des dommages : chiffrer sans mélanger les réparations
La visite d’un expert vise à établir les circonstances, les causes probables et le montant des pertes. Elle ne remplace pas automatiquement une recherche de fuite spécialisée ni une analyse structurelle ; selon la situation, plusieurs compétences peuvent être nécessaires pour comprendre ce qui doit être réparé.
Préparez un dossier accessible plutôt qu’une accumulation de photographies sans classement. L’intervenant doit pouvoir retrouver l’état initial, les dégâts nouveaux, les travaux urgents et les demandes chiffrées, tout en identifiant ce qui reste à confirmer.
Préparer l’expertise d’un logement neuf encore sous réserves
Pour Camille, trois ensembles doivent apparaître séparément : la plinthe déjà décollée à la livraison, l’auréole près de la baie vitrée et le parquet touché par la fuite de cuisine. Cette présentation évite d’attribuer artificiellement toutes les anomalies au même événement et rend les devis plus faciles à discuter.
Rassemblez les procès-verbaux, les notifications, les rapports d’intervention et les échanges avec le vendeur. Pour les meubles et appareils atteints, fournissez les factures disponibles, les références ou d’autres éléments de valeur, comme des relevés bancaires et des photographies antérieures.
Demandez aux artisans des propositions détaillées : surfaces, matériaux, dépose, séchage, évacuation et finitions. Un montant global intitulé « rénovation appartement » ne permet pas de distinguer une remise en état nécessaire d’une amélioration personnelle.
La réparation de la cause et celle de ses conséquences peuvent relever de prises en charge différentes. Un contrat peut couvrir les dommages provoqués par une fuite sans financer le remplacement de la pièce défectueuse à l’origine de l’écoulement ; la recherche de fuite possède également ses propres conditions.
Comprendre le calcul de l’indemnisation des dommages
L’indemnisation des dommages dépend des garanties mobilisées, des franchises, des plafonds et des modalités d’évaluation. Le devis accepté techniquement ne correspond donc pas nécessairement au montant immédiatement versé, notamment lorsqu’une partie du règlement dépend de la réalisation des travaux.
À titre d’exemple, un poste de remise en état retenu à 4 000 euros avec une franchise applicable de 250 euros pourrait conduire à un versement de 3 750 euros, avant toute autre règle contractuelle. Ce calcul illustratif ne préjuge ni d’une éventuelle vétusté ni des modalités particulières d’un autre régime d’assurance.
Vérifiez également les frais périphériques : déplacement de mobilier, stockage, nettoyage spécialisé ou hébergement provisoire. Leur utilité ne garantit pas leur remboursement ; demandez les conditions, les justificatifs requis et, lorsque c’est possible, une confirmation écrite avant d’engager une dépense importante.
Si le logement devient inhabitable, activez rapidement l’assistance prévue au contrat. La durée du relogement, le budget autorisé et le choix du prestataire peuvent être limités ; la seule impossibilité d’occuper les lieux ne crée pas une garantie illimitée d’hôtel.
En cas de désaccord, demandez le détail du chiffrage et les motifs contractuels de la position retenue. Une contestation précise portant sur dix mètres carrés omis, une dépose indispensable ou un matériau sous-évalué sera plus solide qu’une réclamation générale sur un montant jugé insuffisant.
Un expert d’assuré peut vous accompagner, mais ses honoraires ne sont pas automatiquement couverts. Avant de le mandater, examinez sa lettre de mission, son mode de rémunération et l’éventuelle garantie correspondante ; pour un problème touchant à l’habitabilité ou à la structure, un avis technique indépendant peut aussi être déterminant.
Un chiffrage lisible relie chaque dépense à une cause, à une nécessité technique et à une garantie identifiée. Il facilite ensuite la programmation des travaux sans solder trop tôt les défauts restant à traiter.
Organiser les travaux avant la levée des réserves et préserver ses recours
Une fois l’urgence maîtrisée et les constatations réalisées, la tentation est grande de remettre immédiatement l’appartement à neuf. Pourtant, la bonne séquence dépend de l’origine du problème : réparer une finition avant de supprimer l’infiltration expose à recommencer le chantier et à rendre les responsabilités moins lisibles.
Camille demande donc un calendrier qui distingue la réparation du raccord, les vérifications d’humidité et le remplacement des éléments irrécupérables. Elle fait également traiter séparément le défaut près de la baie vitrée, dont la cause n’a pas été reliée à l’incident de cuisine.
Valider les interventions sans signer une levée des réserves prématurée
Avant les travaux définitifs, obtenez les consignes écrites de l’assureur sur les constatations encore nécessaires et le périmètre retenu. L’absence d’accord préalable n’entraîne pas automatiquement un refus total, mais supprimer les traces ou engager des dépenses non justifiées peut compliquer la preuve et la discussion financière.
Pour les reprises organisées par le vendeur, demandez un descriptif, une date d’intervention et les contrôles de fin de chantier. Une mention « passage effectué » n’atteste pas que l’obligation a été correctement exécutée ; une photographie prise juste après une peinture ne démontre pas non plus qu’un support humide est assaini.
La levée des réserves doit correspondre à des corrections réellement vérifiées. Si seuls certains points ont été traités, identifiez-les précisément et maintenez par écrit ceux qui subsistent, au lieu de signer une formule générale donnant l’impression que tout est réglé.
Un document relatif aux reprises et une quittance d’assurance n’ont pas nécessairement le même objet. Lisez leur portée, notamment lorsqu’ils comportent une renonciation, un règlement définitif ou une transaction ; un conseil juridique est utile avant de signer un engagement susceptible d’affecter plusieurs recours.
Pour un problème intermittent, convenez de vérifications adaptées à sa nature : essai d’étanchéité, contrôle après remise en service ou mesures techniques. L’objectif n’est pas d’imposer un protocole arbitraire, mais de vérifier que le remède traite bien le défaut identifié.
Suivre les règlements, les délais et les désaccords persistants
Conservez un suivi financier séparant les dépenses avancées, les sommes proposées, les paiements reçus et les postes encore discutés. Si une partie du règlement est différée jusqu’à présentation des factures, notez les conditions et l’échéance prévues afin de ne pas perdre un complément auquel vous pourriez prétendre.
Signalez aux assureurs les paiements obtenus pour un même préjudice. L’intervention de plusieurs acteurs ne doit pas produire de double remboursement, même si leurs recours respectifs continuent à être discutés après la remise en état.
Si le dossier bloque, adressez une réclamation écrite au service compétent en joignant les pièces déterminantes. Selon le litige et les conditions applicables, la médiation de l’assurance, une protection juridique ou une consultation d’avocat peuvent aider ; n’attendez pas leur aboutissement sans surveiller les délais d’action.
Une simple relance amiable ne suspend pas nécessairement ces délais. Leur point de départ et les actes permettant de les préserver varient selon le fondement du recours, ce qui justifie une vigilance particulière lorsque plusieurs mois passent sans solution concrète.
Pour un futur contrat ou un changement de compagnie, les critères permettant d’évaluer la fiabilité financière d’un organisme d’assurance peuvent compléter l’étude de ses prestations. Ce choix ne modifie toutefois pas rétroactivement le contrat susceptible de couvrir l’événement déjà survenu.
Un dossier peut être matériellement réparé sans être juridiquement soldé : les signatures, les justificatifs et les échéances doivent rester cohérents avec ce qui a réellement été obtenu.
Faut-il attendre la levée des réserves pour déclarer un sinistre ?
Non. Prévenez rapidement votre assureur dès la découverte de l’événement, même si le promoteur organise encore des reprises. Distinguez les défauts déjà signalés des dommages nouveaux et complétez ensuite votre déclaration avec les éléments techniques.
L’assurance habitation rembourse-t-elle les malfaçons d’un logement neuf ?
Elle n’a pas vocation à corriger toutes les malfaçons. Selon le contrat, elle peut couvrir certaines conséquences d’un événement garanti, tandis que la réparation du défaut à l’origine du problème relève d’un autre recours ou reste exclue.
La dommages-ouvrage peut-elle intervenir pendant le parfait achèvement ?
Oui, dans les conditions légales, notamment pour des dommages de nature décennale lorsque l’entrepreneur n’exécute pas ses obligations après une mise en demeure restée infructueuse. La présence de défauts non réparés ne suffit pas, à elle seule, à déclencher la garantie.
Peut-on faire intervenir un plombier avant le passage de l’expert ?
Oui, lorsqu’il faut arrêter une fuite ou éviter une aggravation. Photographiez la situation si cela ne présente aucun danger, demandez un rapport et une facture détaillés, puis informez rapidement l’assureur. Distinguez cette intervention urgente des travaux définitifs.
Que faire si le promoteur demande de signer alors que certains défauts persistent ?
Identifiez précisément les points corrigés et ceux qui restent ouverts. Ne signez pas une attestation générale présentant l’ensemble des reprises comme achevé si cela ne correspond pas à la réalité, et faites examiner tout document comportant une renonciation ou une transaction.